بسیاری از سرمایهگذاران رمزارز تصور میکنند خرید چند کوین مختلف بهتنهایی برای مدیریت ریسک کافی است. گروهی دیگر فکر میکنند باز کردن یک پوزیشن شورت در بازار فیوچرز، تحت هر شرایطی از سبدشان محافظت میکند. هر دو برداشت ناقصاند.
تفاوت تنوعبخشی و هجینگ به هدف آنها برمیگردد: تنوعبخشی وابستگی سبد به یک دارایی یا عامل ریسک را کمتر میکند؛ اما هجینگ برای محدود کردن یک ریسک مشخص در بازهای معین به کار میرود. تنوعبخشی معمولاً بخشی از ساختار میانمدت یا بلندمدت سبد است، در حالی که هجینگ اغلب نقش تاکتیکی و موقت دارد.
این تفاوت در بازار کریپتو اهمیت ویژهای دارد؛ زیرا بیتکوین، اتریوم و بسیاری از آلتکوینها ممکن است در دورههای فشار بازار همزمان افت کنند. در چنین شرایطی، داشتن چند آلتکوین مختلف لزوماً به معنای کاهش جدی ریسک نیست.
تنوعبخشی چیست و چه ریسکی را کاهش میدهد؟
تنوعبخشی (Diversification) یعنی تقسیم سرمایه میان داراییها، حوزهها یا منابع ریسک متفاوت؛ بهگونهای که عملکرد ضعیف یک بخش، کل سبد را بهشدت تحت فشار قرار ندهد.
برای مثال، فردی که تمام سرمایه رمزارزی خود را روی یک توکن کوچک و کمنقدشونده قرار داده، با ریسک تمرکز بالایی روبهرو است. اگر همین سرمایه میان بیتکوین، اتریوم، چند دارایی با کاربردهای متفاوت و بخشی نقد یا استیبلکوین تقسیم شود، وابستگی سبد به موفقیت یک پروژه کمتر میشود.
تنوعبخشی بیشتر برای کنترل این ریسکها کاربرد دارد:
- تمرکز سرمایه روی یک رمزارز یا پروژه
- شکست فنی، امنیتی یا مدیریتی یک شبکه
- نقدشوندگی پایین توکنهای کوچک
- وابستگی بیشازحد به یک حوزه مانند میمکوین، گیمینگ، دیفای یا لایه دوم
- بخشی از نوسان سبد؛ به شرطی که داراییها همبستگی کامل نداشته باشند
محدودیت مهم تنوعبخشی این است که ریسک عمومی بازار را بهطور کامل حذف نمیکند. اگر فضای کلان بازار منفی شود، نقدینگی کاهش یابد یا بیتکوین وارد روند نزولی شدیدی شود، بسیاری از آلتکوینها نیز تحت فشار قرار میگیرند.
تنوعبخشی در کریپتو فقط «خرید چند کوین» نیست
سبدی متشکل از ۱۰ توکن مختلف که همگی به موج آلتکوینها وابستهاند، ممکن است در ظاهر متنوع باشد؛ اما از نظر رفتاری همچنان تمرکز بالایی داشته باشد. پرسش مهم این نیست «چند دارایی دارم؟» بلکه این است:
اگر بازار ۲۰٪ افت کند، چه نسبتی از داراییهای من احتمالاً همزمان کاهش قیمت خواهند داشت؟
همبستگی بیتکوین و آلتکوینها ثابت نیست و در دورههای استرس بازار میتواند افزایش یابد. گزارش سهماهه اول ۲۰۲۵ کوینگکو نیز تغییر رفتار بخشهای مختلف بازار در آن دوره را نشان میدهد. بنابراین، تنوعبخشی درون بازار کریپتو مفید است، اما نباید آن را سپری قطعی در برابر ریزش سراسری بازار دانست.
هجینگ چیست و چه ریسکی را کاهش میدهد؟
هجینگ یا پوشش ریسک (Hedging) یعنی ایجاد موقعیتی که در صورت آسیب دیدن موقعیت اصلی، بخشی از زیان آن را جبران کند. هدف هج الزاماً سود گرفتن از یک معامله جداگانه نیست؛ هدف این است که سبد در برابر یک سناریوی مشخص، آسیب کمتری ببیند.
فرض کنید سرمایهگذاری سبدی از آلتکوینها دارد و احتمال میدهد انتشار دادههای اقتصادی یا رویدادی مهم، طی دو هفته آینده فشار نزولی ایجاد کند. او نمیخواهد داراییهای خود را بفروشد، اما میخواهد زیان احتمالی را محدود کند. در این شرایط ممکن است از پوزیشن شورت روی بیتکوین یا اتریوم، قرارداد آتی یا اختیار فروش استفاده کند.
هجینگ بیشتر برای کنترل این ریسکها کاربرد دارد:
- افت قیمت در بازهای مشخص
- ریسک بازار هنگام نگهداری یک دارایی بلندمدت
- نوسان ناشی از رویدادی قابلپیشبینی، مانند آزادسازی توکن یا تصمیم سیاستگذار
- تغییر شدید قیمت پیش از فروش یا تبدیل یک دارایی
- ریسک قیمت برای کسبوکارها یا فعالانی که دریافت یا پرداخت رمزارزی دارند
هجینگ معمولاً ریسک را حذف نمیکند؛ بلکه آن را محدودتر یا قابلپیشبینیتر میسازد. در مقابل، هزینه و پیچیدگی بیشتری به مدیریت سبد اضافه میکند.
تفاوت تنوعبخشی و هجینگ در یک نگاه
| معیار | تنوعبخشی | هجینگ |
|---|---|---|
| هدف اصلی | کاهش وابستگی سبد به یک دارایی یا عامل ریسک | محدود کردن یک ریسک مشخص |
| افق زمانی | معمولاً میانمدت و بلندمدت | اغلب کوتاهمدت تا میانمدت |
| ابزار رایج | تخصیص دارایی، نگهداری نقدینگی و ترکیب داراییها | فیوچرز، پرپچوال، آپشن و موقعیتهای جبرانی |
| ریسک قابلکاهش | ریسک تمرکز و بخشی از ریسک غیرسیستماتیک | ریسک بازار یا افت قیمت یک موقعیت مشخص |
| هزینه مستقیم | معمولاً کمتر | کارمزد، فاندینگ، پریمیوم آپشن، اسلیپیج و مارجین |
| سطح پیچیدگی | نسبتاً ساده | متوسط تا بالا |
| خطر اصلی | تنوع ظاهری با وجود همبستگی بالا | اهرم، لیکوییدیشن، هج بیشازحد یا انتخاب ابزار نامناسب |
به زبان ساده، تنوعبخشی میگوید: «همه تخممرغها را در یک سبد نگذارید.»
هجینگ میپرسد: «اگر این سبد افت کرد، چگونه بخشی از زیان آن را جبران کنم؟»
چرا تنوعبخشی داخل کریپتو همیشه کافی نیست؟
بازار رمزارزها در بسیاری از دورهها تحت تأثیر حرکت بیتکوین، شرایط نقدینگی جهانی و احساسات عمومی سرمایهگذاران قرار دارد. به همین دلیل، ممکن است سرمایهگذار چند آلتکوین متفاوت داشته باشد، اما هنگام افت بازار تقریباً تمام موقعیتهایش همزمان منفی شوند.
این وضعیت نمونهای از ریسک سیستماتیک است؛ یعنی ریسکی که از وضعیت کلی بازار ناشی میشود و با اضافه کردن چند دارایی مشابه بهطور کامل از بین نمیرود.
سبد زیر را در نظر بگیرید:
- معادل ۳۰ درصد بیتکوین
- معادل ۲۵ درصد اتریوم
- معادل ۲۰ درصد توکنهای لایه دوم
- معادل ۱۵ درصد توکنهای دیفای
- معادل ۱۰ درصد میمکوین
این سبد از نظر تعداد داراییها و حوزه فعالیت متنوع به نظر میرسد، اما تقریباً همه اجزای آن در معرض ریسک عمومی بازار کریپتو قرار دارند. اگر سرمایه از داراییهای پرریسک خارج شود، همه این بخشها ممکن است افت کنند؛ هرچند شدت افت آنها یکسان نخواهد بود.
تنوعبخشی مؤثرتر میتواند شامل این اقدامات باشد:
- تعیین سقف برای وزن هر دارایی در سبد
- ترکیب داراییهای بزرگتر و نقدشوندهتر با داراییهای پرریسک
- نگهداری بخشی از سرمایه بهشکل نقد یا استیبلکوین
- تعیین حداکثر وزن برای هر روایت یا حوزه بازار
- تنوع میان کلاسهای مختلف دارایی، در صورت تناسب با شرایط سرمایهگذار
البته استیبلکوین نیز بدون ریسک نیست. احتمال دیپگ، ریسک صادرکننده، شیوه نگهداری و محدودیت دسترسی به پلتفرم باید جداگانه بررسی شود. استیبلکوین میتواند بافر نقدینگی باشد، نه معادل قطعی پول نقد بدون ریسک.
چه زمانی تنوعبخشی انتخاب مناسبتری است؟
برای بسیاری از کاربران خرد، تنوعبخشی و کنترل اندازه پوزیشن باید پیش از ورود به معاملات مشتقه در اولویت باشد.
تنوعبخشی معمولاً انتخاب مناسبتری است اگر:
- افق سرمایهگذاری بلندمدتی دارید.
- نمیخواهید هر روز بازار و موقعیتهای معاملاتی را رصد کنید.
- تجربه کافی در فیوچرز، مارجین و آپشن ندارید.
- ریسک مشخص و موقتی برای هج کردن شناسایی نکردهاید.
- هزینه پوشش ریسک ممکن است بازده سبدتان را فرسوده کند.
- اندازه فعلی سرمایهگذاری با تحمل زیان شما همخوانی ندارد.
در چنین شرایطی، کاهش اندازه پوزیشن یا افزایش سهم نقدینگی اغلب تصمیم سنجیدهتری از باز کردن یک پوزیشن شورت اهرمی است.
کاربرانی که میخواهند بدون ورود به معاملات پیچیده، خریدوفروش اسپات و ترکیب داراییهای خود را مدیریت کنند، میتوانند از طریق وباپ اتراکس روی ساخت سبدی با اندازههای منطقی و قابلکنترل تمرکز کنند.
چه زمانی هجینگ منطقی است؟
هجینگ زمانی معنا پیدا میکند که ریسک موردنظر مشخص، قابلاندازهگیری و معمولاً موقت باشد. برای مثال:
- قصد دارید دارایی خود را در آینده نزدیک بفروشید، اما نگران افت قیمت تا آن زمان هستید.
- سبد بزرگی از آلتکوینها دارید و احتمال اصلاح کوتاهمدت بازار را بالا میدانید.
- به دلایل مالیاتی، عملیاتی یا استراتژیک نمیخواهید دارایی اصلی را بفروشید.
- رویدادی پرنوسان در پیش است و قصد دارید زیان احتمالی را محدود کنید.
- تجربه و سرمایه کافی دارید و از نظر قانونی و عملیاتی به ابزار موردنظر دسترسی دارید.
هجینگ نباید جای تصمیمگیری درباره کیفیت داراییها را بگیرد. نگهداری یک دارایی ضعیف و پوشش دائمی آن با پوزیشن شورت، معمولاً نشانه ساختار نامناسب سبد است، نه مدیریت ریسک حرفهای.
ابزارهای رایج هجینگ در ارز دیجیتال
۱. فروش بخشی از دارایی در بازار اسپات
فروش بخشی از دارایی از نظر فنی هج محسوب نمیشود، زیرا بهجای ایجاد یک موقعیت جبرانی، میزان مواجهه شما با ریسک را کاهش میدهد. بااینحال، برای بسیاری از کاربران سادهترین جایگزین عملی هجینگ است.
این روش اهرم، فاندینگ و خطر لیکویید شدن ندارد. ایراد آن هم روشن است: اگر بازار برخلاف انتظار رشد کند، بخشی از سود احتمالی را از دست میدهید. برای سرمایهگذاران کمتجربه، کاهش پوزیشن معمولاً قابلفهمتر و کمریسکتر از استفاده از مشتقات است.
۲. پوزیشن شورت در قرارداد پرپچوال
قراردادهای پرپچوال تاریخ سررسید ندارند و از طریق سازوکاری به نام فاندینگ ریت، قیمت آنها به بازار اسپات نزدیک نگه داشته میشود. در بازاری که تمایل به لانگ بالاست، معمولاً معاملهگران لانگ به دارندگان پوزیشن شورت فاندینگ میپردازند؛ در وضعیت معکوس، جهت پرداخت تغییر میکند.
بنابراین، کسی که برای هج سبد خود پوزیشن شورت پرپچوال باز کرده است، باید هزینه یا درآمد فاندینگ را در محاسبات لحاظ کند. مستندات سازوکار فاندینگ در پلتفرمهای معاملاتی نیز تأکید میکنند که این پرداختها میان معاملهگران انجام میشوند و نرخ آنها در طول زمان تغییر میکند.
مزیت پرپچوال، انعطافپذیری و نقدشوندگی نسبتاً بالای آن است؛ اما ریسک مارجین، لیکوییدیشن، تغییر فاندینگ و خطا در تعیین اندازه هج را نیز به همراه دارد.
۳. قرارداد آتی با سررسید مشخص
فیوچرز تاریخدار میتواند برای سرمایهگذاری مناسب باشد که میخواهد ریسک خود را تا تاریخی مشخص پوشش دهد. در این ابزار، بهجای فاندینگ دورهای، اختلاف قیمت قرارداد آتی با بازار نقدی اهمیت پیدا میکند. این اختلاف با مفهوم بِیس (Basis) ارتباط دارد.
قیمت دارایی و قرارداد آتی همیشه دقیقاً به یک نسبت حرکت نمیکنند؛ بنابراین ممکن است هج بهطور کامل عمل نکند. شیوه تسویه و شاخص مرجع نیز در بازارهای رسمی اهمیت دارد. روششناسی نرخ مرجع بیتکوین CME CF یا CME BRR نشان میدهد که تسویه قراردادها به شاخصها و قواعد مشخصی وابسته است.
تفاوت مهم اینجاست که در پرپچوال، فاندینگ برای نزدیک نگهداشتن قیمت قرارداد به بازار نقدی استفاده میشود؛ اما در فیوچرز تاریخدار، فاصله قیمت قرارداد و اسپات تا زمان سررسید میتواند تغییر کند. همین تغییرات، بخشی از ریسک مبنا را ایجاد میکند.
۴. خرید اختیار فروش یا Put Option
خرید اختیار فروش از نظر مفهومی شبیه خرید بیمه برای قیمت دارایی است. خریدار Put حق دارد دارایی مبنا را با قیمت مشخصی بفروشد، اما الزام به انجام این کار ندارد.
فرض کنید بیتکوین در محدوده قیمت فعلی معامله میشود و شما نگران افت شدید آن در یک ماه آینده هستید. با خرید Put، کاهش قیمت زیر قیمت اعمال میتواند تا حدی با افزایش ارزش اختیار فروش جبران شود. اگر بازار رشد کند، همچنان از افزایش ارزش دارایی اصلی بهره میبرید. هزینه این انعطافپذیری، پریمیوم آپشن است که از ابتدا پرداخت میشود و ممکن است در صورت رخ ندادن افت، از بین برود.
مطالعههای آموزشی CME درباره هج ریسک بیتکوین با آپشنهای میکرو نمونههایی از کاربرد این ابزار ارائه میکنند. بااینحال، دسترسی به چنین بازارهایی، اندازه قراردادها و الزامات آنها ممکن است برای کاربران ایرانی از نظر عملی یا حقوقی امکانپذیر نباشد.
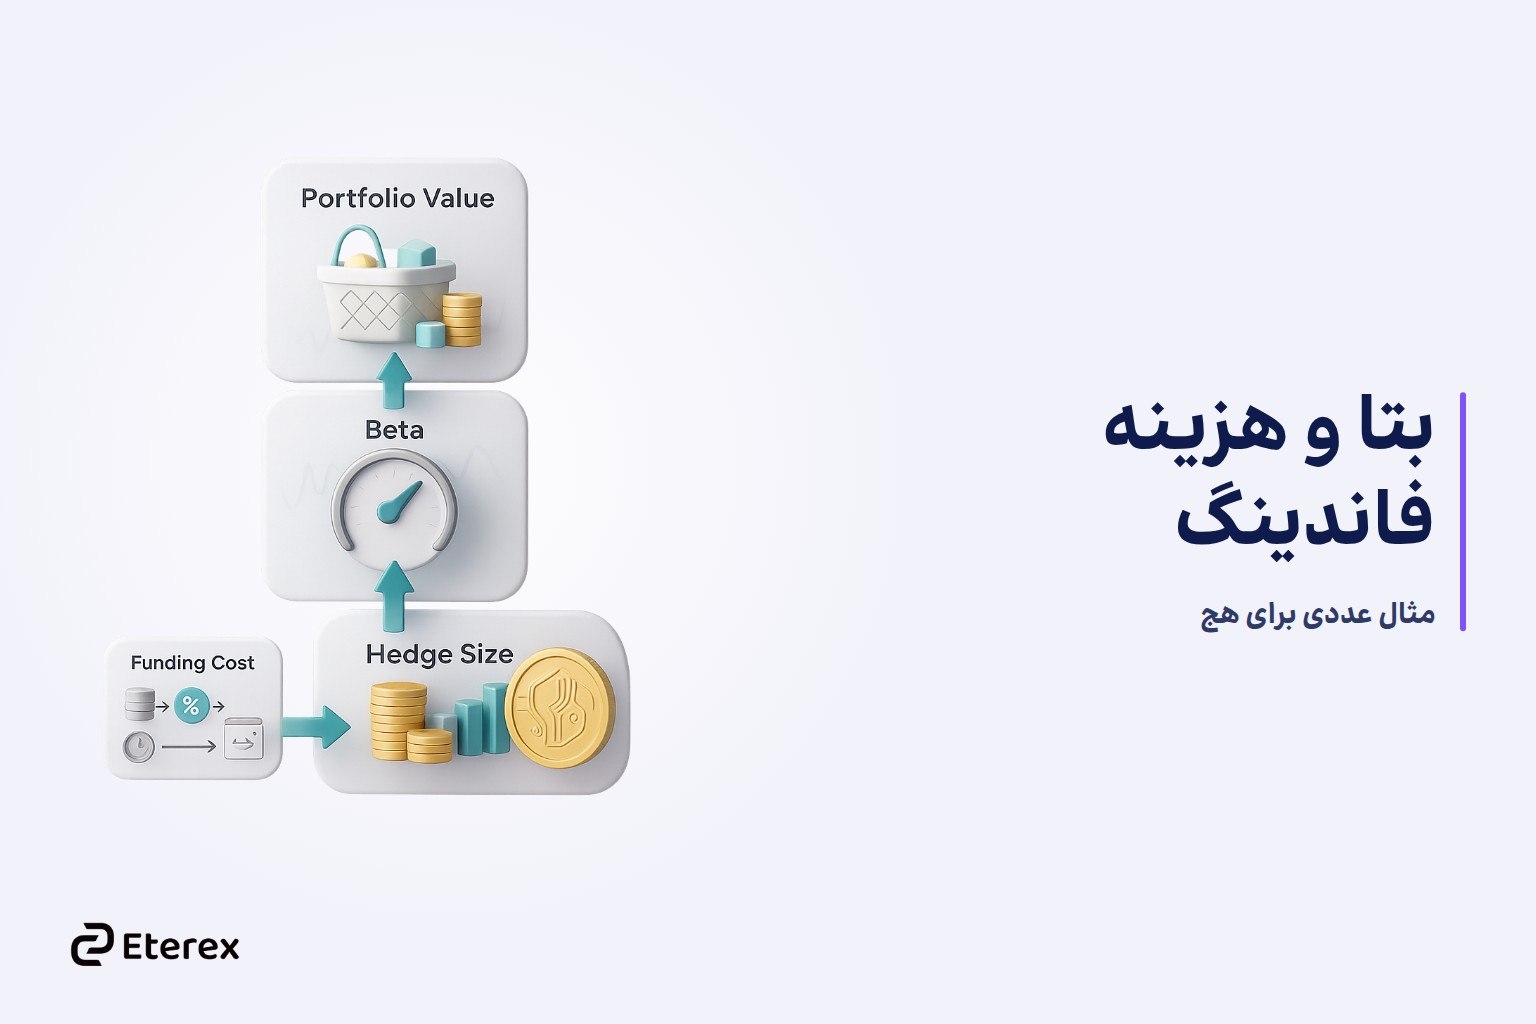
مثال عددی: بتا هج و هزینه فاندینگ
اندازه هج نباید صرفاً بر اساس ارزش اسمی سبد تعیین شود. برای نمونه، شورت کردن کل ارزش یک سبد آلتکوین با بیتکوین همیشه هج دقیقی ایجاد نمیکند؛ زیرا نوسان سبد آلتکوین ممکن است کمتر یا بیشتر از بیتکوین باشد.
در یک روش سادهشده، اندازه هج با استفاده از بتای سبد نسبت به دارایی مبنا محاسبه میشود:
اندازه هج = ارزش سبد × بتای سبد نسبت به دارایی مبنا
بتا را میتوان با بررسی بازدههای سبد و دارایی مبنا در یک بازه مشخص برآورد کرد. برای مثال، یک سرمایهگذار ممکن است بازدههای روزانه ۹۰ روز گذشته سبد خود و بیتکوین را بررسی کند. در بیان فنی، بتا از نسبت کوواریانس بازده سبد و بیتکوین به واریانس بازده بیتکوین به دست میآید. این برآورد فقط یک تصویر از رفتار گذشته است و در دورههای مختلف تغییر میکند.
فرض کنید:
- ارزش سبد آلتکوین: ۱۰۰ میلیون تومان
- بازه بررسی دادهها: ۹۰ روز گذشته
- بتای برآوردی سبد نسبت به بیتکوین: ۱٫۵
- هدف: پوشش نظری ریسک بازار با شورت BTC
در این حالت:
۱۰۰ میلیون تومان × ۱٫۵ = ۱۵۰ میلیون تومان
اگر سبد در بازه بررسیشده بهطور متوسط ۱٫۵ برابر بیتکوین نوسان کرده باشد، شورت کردن معادل ۱۵۰ میلیون تومان بیتکوین از نظر تئوریک میتواند به پوشش ریسک بازار نزدیکتر باشد. بااینحال، این رقم به معنای هج کامل و تضمینشده نیست، زیرا:
- بتا ثابت نیست و در دورههای مختلف تغییر میکند.
- رفتار گذشته لزوماً تکرار نمیشود.
- آلتکوینها ممکن است تحت تأثیر اخبار اختصاصی، مستقل از بیتکوین حرکت کنند.
- کارمزد، اسلیپیج و فاندینگ در این فرمول لحاظ نشدهاند.
- هج کامل میتواند بخش زیادی از سود سبد در بازار صعودی را نیز خنثی کند.
- اگر پوزیشن هج اهرمی باشد، ارزش اسمی قرارداد با میزان مارجین یکسان نیست.
به همین دلیل، بسیاری از سرمایهگذاران بهجای پوشش ۱۰۰ درصدی، از هج جزئی استفاده میکنند؛ برای مثال، فقط ۲۵ تا ۵۰ درصد از ریسک بازار سبد را پوشش میدهند.
مثال فرضی از هزینه فاندینگ در هج پرپچوال
فرض کنید سرمایهگذار برای هج بخشی از سبد خود، یک پوزیشن شورت پرپچوال بیتکوین به ارزش اسمی ۵۰ میلیون تومان باز میکند و آن را ۳۰ روز نگه میدارد.
اگر میانگین نرخ فاندینگ در هر دوره پرداخت، بهطور فرضی ۰٫۰۱ درصد باشد و در طول روز سه نوبت فاندینگ اعمال شود، تعداد دورهها در ۳۰ روز برابر با ۹۰ دوره است:
هزینه یا درآمد فاندینگ = ارزش اسمی پوزیشن × نرخ فاندینگ × تعداد دورهها
۵۰,۰۰۰,۰۰۰ × ۰٫۰۰۰۱ × ۹۰ = ۴۵۰,۰۰۰ تومان
در این مثال، اگر شورتفروشنده پرداختکننده فاندینگ باشد، نگهداری هج در ۳۰ روز حدود ۴۵۰ هزار تومان هزینه دارد؛ آن هم بدون در نظر گرفتن کارمزد ورود و خروج، اسلیپیج یا تغییر اندازه پوزیشن.
اگر جهت فاندینگ برعکس باشد، شورتفروشنده ممکن است فاندینگ دریافت کند. نکته مهم این است که فاندینگ ثابت نیست و نمیتوان هزینه آینده را با اطمینان از روی یک نرخ فعلی پیشبینی کرد. این مثال صرفاً فرضی است و باید پیش از معامله با نرخ، زمانبندی پرداخت و قواعد همان پلتفرم بررسی شود.
هزینهها و ریسکهای پنهان هجینگ
موفقیت هج فقط به پیشبینی درست جهت بازار وابسته نیست. حتی اگر تحلیل درست باشد، هزینهها و نحوه اجرای معامله میتوانند اثربخشی آن را کاهش دهند.
فاندینگ ریت
در قرارداد پرپچوال، فاندینگ ممکن است در دورههای طولانی به هزینهای قابلتوجه تبدیل شود. اگر پوزیشن شورت شما در شرایطی باز باشد که شورتها پرداختکننده فاندینگ هستند، نگهداری هج بهمرور پرهزینه خواهد شد.
مارجین و لیکوییدیشن
هج اهرمی به مارجین نیاز دارد. اگر بازار برخلاف جهت پوزیشن پوششی حرکت کند، ممکن است شورت پیش از آنکه نقش حفاظتی خود را ایفا کند لیکویید شود.
برای مثال، اگر سرمایهگذار یک شورت با اهرم بالا باز کند و بازار ابتدا رشد شدیدی داشته باشد، احتمال بسته شدن اجباری پوزیشن وجود دارد. اگر بازار پس از آن ریزش کند، دیگر هج فعالی برای جبران زیان سبد باقی نمانده است.
ریسک مبنا
گاهی دارایی اصلی سبد آلتکوین است، اما ابزار هج روی بیتکوین یا اتریوم قرار دارد. از آنجا که این داراییها همیشه به یک نسبت حرکت نمیکنند، پوشش ریسک ممکن است ناقص باشد. به این اختلاف رفتاری، ریسک مبنا یا Basis Risk گفته میشود.
ریسک مبنا فقط به انتخاب BTC یا ETH محدود نیست. تفاوت میان قیمت اسپات، قیمت پرپچوال و قیمت فیوچرز تاریخدار نیز میتواند نتیجه هج را تغییر دهد. در قراردادهای تاریخدار، تغییر بیس تا سررسید اهمیت دارد؛ در پرپچوال نیز هزینه فاندینگ بخشی از نتیجه نهایی را شکل میدهد.
پریمیوم و تتای آپشن
خریدار آپشن از ابتدا پریمیوم میپردازد. با گذشت زمان، ارزش زمانی اختیار کاهش مییابد؛ پدیدهای که با مفهوم تتا شناخته میشود. در نتیجه، خرید مداوم Put بدون وقوع افت جدی میتواند بازده سبد را فرسوده کند.
کارمزد و اسلیپیج
در بازارهای کمعمق یا هنگام نوسان شدید، ممکن است سفارش در قیمت مورد انتظار اجرا نشود. کارمزد ورود و خروج، اختلاف قیمت خریدوفروش و اسلیپیج باید پیش از باز کردن هج محاسبه شوند.
نهادهای ناظر نیز بر ریسک محصولات اهرمی برای کاربران خرد تأکید کردهاند. برای نمونه، ESMA در بیانیه خود در سال ۲۰۲۶ بر مسئولیت ارائهدهندگان محصولات CFD و ابزارهای مشابه در قبال مشتریان خرد و رعایت تدابیر حفاظت از سرمایهگذار تأکید کرده است. این هشدارها نشان میدهند که پیچیدگی ابزارهای اهرمی فقط یک مسئله فنی نیست و میتواند پیامدهای مالی جدی داشته باشد.
چرا توکنهای اهرمی برای هج بلندمدت مناسب نیستند؟
توکنهای اهرمی ممکن است در نگاه اول راه سادهای برای گرفتن موقعیت معکوس به نظر برسند؛ برای مثال، خرید یک توکن معکوس با هدف جبران افت بازار. بااینحال، این ابزارها معمولاً بهدلیل بازتنظیم روزانه یا دورهای اهرم، در بازارهای پرنوسان دچار خطای دنبالکردن قیمت میشوند.
یک مثال ساده را در نظر بگیرید: دارایی مبنا ابتدا ۱۰ درصد رشد میکند و روز بعد ۹٫۰۹ درصد افت میکند؛ در نتیجه تقریباً به قیمت اولیه بازمیگردد. اما یک توکن معکوس با هدف بازده روزانه منفی دوبرابر، در روز اول حدود ۲۰ درصد افت میکند و در روز دوم حدود ۱۸٫۱۸ درصد رشد میکند. نتیجه نهایی، بازگشت کامل به ارزش اولیه نیست.
این اثر به سازوکار ریبالنسینگ و وابستگی بازده به مسیر حرکت قیمت مربوط است؛ مکانیکی که در مستندات فنی توکنهای اهرمی نیز توضیح داده میشود. بنابراین، توکن اهرمی بیشتر ابزار تخصصی معاملات کوتاهمدت است، نه بیمهای ساده برای سبد بلندمدت. استفاده از آن بهعنوان هج، بدون شناخت سازوکار ریبالنسینگ، میتواند ریسک سبد را بیشتر کند.
ملاحظات هجینگ برای کاربران ایرانی
برای کاربران ایرانی، انتخاب میان تنوعبخشی و هجینگ فقط به تحلیل بازار محدود نمیشود. دسترسی به ابزار، ریسک عملیاتی و محدودیتهای حقوقی نیز اهمیت دارند.
بازارهای مشتقه خارجی ممکن است برای کاربران ایرانی محدودیت احراز هویت و دسترسی داشته باشند یا با خطر مسدود شدن حساب همراه باشند. دفتر کنترل داراییهای خارجی آمریکا (OFAC) در سال ۲۰۲۶ اطلاعات و پرسشهای متداولی درباره تحریمها و موضوعات مرتبط با داراییهای دیجیتال منتشر کرده است؛ از جمله FAQ شماره ۱۲۵۷. پیش از تعامل با خدمات خارجی، باید شرایط بهروز ارائهدهنده، وضعیت دسترسی و ریسکهای تحریمی را بررسی کرد.
در ایران نیز چارچوبهای مرتبط با فعالیت کارگزاران رمزپول و الزامات افشای ریسک اهمیت دارد. از جمله، «دستورالعمل تأسیس کارگزاران رمزپول» با تاریخ ۱۳ مهر ۱۴۰۴، بر ضرورت توجه به الزامات فعالیت و اطلاعرسانی ریسک تأکید دارد. بااینحال، کاربران باید وضعیت اجرایی، شرایط پلتفرم و مقررات بهروز را جداگانه بررسی کنند.
در پلتفرمهای داخلی نیز «معاملات تعهدی» یا ابزارهای مشابه الزاماً ساختاری یکسان با فیوچرز و پرپچوال بینالمللی ندارند. نوع قرارداد، سقف اهرم، سازوکار تسویه، وثیقه، کارمزد و شرایط لیکوییدیشن باید پیش از ورود به معامله با دقت بررسی شود.
برای بسیاری از کاربران ایرانی، روشهای کمپیچیدگیتر انتخاب منطقیتری هستند:
- محدود کردن اندازه هر پوزیشن
- نگهداری بخشی از سرمایه بهشکل نقد یا استیبلکوین، با در نظر گرفتن ریسکهای آن
- تعیین نقطه خروج پیش از ورود
- فروش بخشی از دارایی هنگام افزایش ریسک
- پرهیز از اهرم بالا برای جبران زیان یا پوشش هیجانی سبد
چکلیست انتخاب بین تنوعبخشی و هجینگ
پیش از تصمیمگیری، این پرسشها را از خود بپرسید:
- ریسکِ موردنظر دقیقاً چیست؟ افت کلی بازار است، ریسک یک توکن مشخص است یا نیاز به نقدینگی در تاریخ معینی؟
- افق زمانی من چیست؟ چند روز، چند هفته یا چند سال؟
- آیا سبد من واقعاً متنوع است یا بیشتر از داراییهای همبسته تشکیل شده است؟
- در صورت حرکت برخلاف انتظار بازار، حداکثر زیانی که میتوانم تحمل کنم چقدر است؟
- آیا سازوکار ابزار هج (فاندینگ، مارجین، لیکوییدیشن و…) را بهطور کامل میفهمم؟
- هزینههای مستقیم و پنهان هج چقدر است و آیا با زیان موردانتظار همخوانی دارد؟
- آیا دسترسی قانونی و عملیاتی من به ابزار هج پایدار و مطمئن است؟
- آیا کاهش اندازه پوزیشن یا فروش بخشی از دارایی، گزینهای سادهتر و کمریسکتر نیست؟
اگر پاسخ روشنی برای پرسشهای مربوط به اهرم، مارجین، هزینهها و سناریوی خروج ندارید، احتمالاً هنوز زمان استفاده از هجینگ مشتقه نرسیده است.
جمعبندی: ابتدا ساختار سبد، سپس پوشش ریسک
تنوعبخشی و هجینگ رقیب یکدیگر نیستند؛ هرکدام مسئله متفاوتی را حل میکنند. تنوعبخشی ساختار سبد را اصلاح میکند و وابستگی به یک دارایی یا حوزه را کاهش میدهد. هجینگ ابزاری تخصصیتر برای مدیریت یک ریسک مشخص و معمولاً موقت است.
برای سرمایهگذار کمتجربه، اولویت باید با تخصیص منطقی دارایی، کنترل اندازه پوزیشن، توجه به نقدشوندگی و ایجاد تنوع واقعی باشد. اگر سبد بزرگتری دارید، ریسک مشخصی را شناسایی کردهاید و سازوکار مشتقات را میشناسید، هج جزئی و حسابشده میتواند بخشی از برنامه مدیریت ریسک شما باشد.
قاعده عملی روشن است: اگر ابزار هج، هزینهها، ریسک مبنا و سناریوی خروج آن را بهطور کامل نمیشناسید، کاهش مواجهه با ریسک معمولاً از افزودن یک موقعیت اهرمی به سبد منطقیتر است.
پرسشهای متداول
آیا تنوعبخشی داخل کریپتو واقعاً ریسک را کم میکند؟
بله. تنوعبخشی میتواند وابستگی سبد به یک پروژه یا بخش خاص بازار را کاهش دهد. بااینحال، در ریزشهای سراسری بسیاری از رمزارزها همجهت حرکت میکنند. بنابراین، تنوعبخشی درون کریپتو جایگزین مدیریت اندازه پوزیشن و کنترل ریسک کل سبد نیست.
آیا هجینگ همیشه بهتر از فروش دارایی است؟
خیر. هجینگ هزینه، پیچیدگی و ریسک اجرایی دارد. اگر هدف فقط کاهش ریسک باشد و دلیلی برای ادامه نگهداری دارایی نداشته باشید، فروش بخشی از پوزیشن میتواند گزینه سادهتر و کمخطرتری باشد.
برای هج سبد آلتکوینها، هج با بیتکوین بهتر است یا با اتریوم؟
پاسخ به ترکیب سبد بستگی دارد. اگر داراییهای شما رفتار نزدیکتری به اتریوم داشته باشند، هج با ETH ممکن است همبستگی بهتری فراهم کند. برای سبدهای گستردهتر، BTC گاهی نماینده بهتری از حرکت کلی بازار است. بااینحال، هیچکدام پوشش کامل و بدون ریسک ایجاد نمیکنند.
آیا هجینگ با اهرم بالا منطقی است؟
معمولاً نه. اهرم بالا فاصله تا لیکوییدیشن را کاهش میدهد و ممکن است پوزیشن هج پیش از آنکه کارکرد حفاظتی خود را نشان دهد بسته شود. هدف هجینگ کاهش ریسک است، نه افزایش حساسیت سبد به نوسانهای کوتاهمدت.
آیا خرید Put بهترین روش پوشش ریسک است؟
خرید Put میتواند برای محدود کردن زیان مفید باشد، زیرا زیان خریدار اختیار به پریمیوم پرداختی محدود میشود. بااینحال، هزینه پریمیوم، افت ارزش زمانی و دشواری دسترسی به بازارهای آپشن باعث میشوند این روش برای همه کاربران مناسب نباشد.