نرخ بهره فدرال رزرو یکی از مهمترین متغیرهایی است که همزمان قیمت طلا، بیتکوین، سهام جهانی و نفت را جابهجا میکند؛ اما جهت و شدت واکنش این بازارها یکسان نیست. نرخ بهره بر هزینه تأمین مالی، جذابیت نگهداری داراییها و ارزش دلار اثر میگذارد و بازار هم پیش از اعلام تصمیم، بخش بزرگی از انتظاراتش را در قیمتها منعکس میکند. بنابراین برای فهم واکنش قیمتها باید دید تصمیم جدید چه تفاوتی با انتظار قبلی دارد و چه پیامی درباره ماههای آینده میدهد.
آخرین بهروزرسانی: ۵ آبان ۱۴۰۵ (۲۷ اکتبر ۲۰۲۶)، پیش از اعلام تصمیم نشست اکتبر
برای سرمایهگذار ایرانی، این موضوع دو لایه دارد: نخست، تغییر قیمت دلاری دارایی در بازار جهانی؛ سپس، تغییر نرخ تتر یا دلار به تومان. در این مقاله، نشست این هفته فدرال رزرو را در همین چارچوب بررسی میکنیم و توضیح میدهیم نرخ بهره از چه مسیرهایی بر بازارهای اصلی اثر میگذارد.
خلاصه: فدرال رزرو در شهریور نرخ بهره را به ۳٫۷۵ تا ۴ درصد رساند. برای نشست ۶ آبان، بازار بیشتر انتظار ثابتماندن نرخ را دارد؛ بنابراین لحن بیانیه و کنفرانس خبری درباره افزایش احتمالی نرخ در آذر تعیینکننده است. دادههای رشد و تورم پنجشنبه هم میتوانند واکنش اولیه بازارها را تغییر دهند.
نشست ۶ آبان فدرال رزرو؛ بازارها منتظر چه هستند؟
نشست کمیته بازار آزاد فدرال رزرو (FOMC) طبق تقویم رسمی در ۵ و ۶ آبان ۱۴۰۵ (۲۷ و ۲۸ اکتبر ۲۰۲۶) برگزار میشود و نتیجه آن چهارشنبه ساعت ۲۱:۳۰ به وقت تهران اعلام خواهد شد. تا زمان نگارش این مقاله، تصمیم این نشست اعلام نشده است.
آخرین تصمیم رسمی در ۲۵ شهریور ۱۴۰۵ (۱۶ سپتامبر ۲۰۲۶) گرفته شد. فدرال رزرو در آن نشست، با رأی ۱۲ به صفر، محدوده هدف نرخ بهره وجوه فدرال را ۰٫۲۵ واحد درصد افزایش داد و به ۳٫۷۵ تا ۴ درصد رساند. در بیانیه رسمی این نشست آمده بود فعالیت اقتصادی با سرعتی محکم در حال گسترش است و تورم همچنان بالاست. این محدوده، مبنای مقایسه با تصمیم پیش رو است.
در نظرسنجی رویترز که ۲۴ تا ۲۸ مهر (۱۶ تا ۲۰ اکتبر) انجام شد، ۹۴ نفر از ۱۰۰ اقتصاددان انتظار داشتند نرخ در نشست اکتبر ثابت بماند و هر ۱۰۰ نفر افزایش نرخ در نشست آذر (دسامبر) را پیشبینی کرده بودند. نزدیک به ۶۰ درصد پاسخدهندگان نیز سقف این چرخه را محدوده ۴ تا ۴٫۲۵ درصد میدانستند. این ارقام، پاسخ یک نظرسنجی تاریخدار هستند و نباید با تصمیم قطعی فدرال رزرو اشتباه گرفته شوند.
قیمتگذاری بازار هم تصویر مشابهی دارد. بر اساس گزارشهای بازار در ۴ و ۵ آبان، معاملهگران حدود ۹۰ درصد احتمال برای ثابتماندن نرخ در این نشست و بیش از ۷۰ درصد احتمال برای افزایش نرخ در آذر در نظر گرفته بودند. به همین دلیل، تمرکز اصلی بازار روی لحن بیانیه و کنفرانس خبری کوین وارش، رئیس فدرال رزرو، است؛ اینکه آیا در را برای افزایش نرخ در آذر باز نگه میدارد یا نه.
پسزمینه این انتظار، تورم بالاتر از هدف و فشار قیمت انرژی است. طبق گزارش اداره تحلیل اقتصادی آمریکا، تورم سالانه PCE در اوت ۲۰۲۶ برابر ۳٫۴ درصد و تورم هسته ۳ درصد بود؛ فاصلهای قابلتوجه با هدف ۲ درصدی فدرال رزرو. قیمت نفت برنت نیز در روزهای منتهی به نشست بالای ۱۱۰ دلار بود و بیتکوین در محدوده ۸۰ هزار دلار و طلا نزدیک ۴٬۰۰۰ دلار در هر اونس نوسان داشتند. این اعداد تصویری از بازار در ۵ آبان هستند و با معاملات تغییر میکنند.
ثابتماندن نرخ در یک جلسه، بهتنهایی به معنی پایان سیاست سختگیرانه یا آغاز کاهش نرخها نیست. بازار به ارزیابی تازه سیاستگذاران از تورم و مسیر بعدی نرخها توجه میکند.
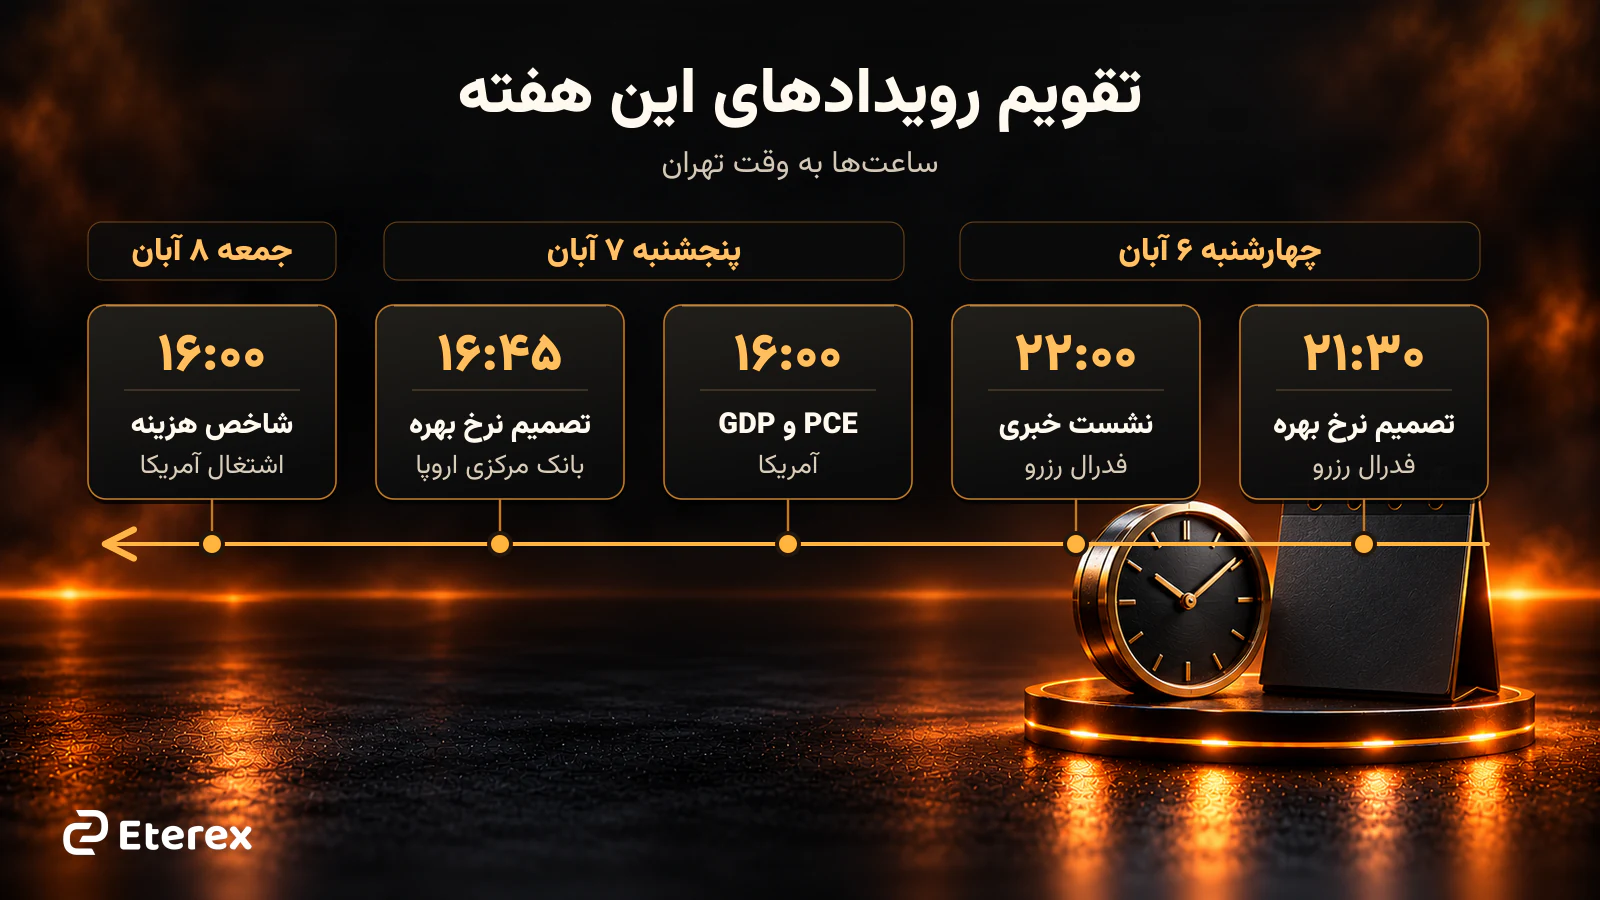
تقویم رویدادهای مهم این هفته به وقت تهران
زمانهای جدول به وقت تهران و بر اساس برنامههای رسمی فدرال رزرو، اداره تحلیل اقتصادی آمریکا (BEA)، بانک مرکزی اروپا و اداره آمار کار آمریکا تنظیم شدهاند. این هفته ساعت شرق آمریکا هنوز تابستانی است، اما اروپا به ساعت زمستانی برگشته؛ پس فاصله زمانی این دو منطقه با تهران یکسان نیست.
| رویداد | زمان (به وقت تهران) | چه چیزی را نشان میدهد؟ |
|---|---|---|
| اعلام تصمیم نرخ بهره فدرال رزرو | چهارشنبه ۶ آبان، ساعت ۲۱:۳۰ | محدوده نرخ و متن بیانیه |
| کنفرانس خبری رئیس فدرال رزرو | چهارشنبه ۶ آبان، ساعت ۲۲:۰۰ | توضیح تصمیم و نشانههایی درباره نشست آذر |
| برآورد اولیه GDP فصل سوم و تورم PCE سپتامبر | پنجشنبه ۷ آبان، ساعت ۱۶:۰۰ | وضعیت رشد و فشار تورمی |
| تصمیم بانک مرکزی اروپا | پنجشنبه ۷ آبان، ساعت ۱۶:۴۵ | سیاست پولی اروپا و تفاوت آن با آمریکا |
| کنفرانس خبری بانک مرکزی اروپا | پنجشنبه ۷ آبان، ساعت ۱۷:۱۵ | ارزیابی تورم و رشد منطقه یورو |
| شاخص هزینه اشتغال آمریکا (ECI) | جمعه ۸ آبان، ساعت ۱۶:۰۰ | روند هزینه دستمزد و مزایا |
نشست اکتبر همراه با «خلاصه پیشبینیهای اقتصادی» یا SEP نیست؛ بنابراین نمودار نقطهای (Dot Plot) جدیدی هم منتشر نمیشود. نشست بعدی که این پیشبینیها را همراه دارد، ۱۷ و ۱۸ آذر (۸ و ۹ دسامبر) برگزار میشود.
چرا دادههای پنجشنبه میتوانند جهت بازار را عوض کنند؟
گزارش رشد اقتصادی فصل سوم و تورم PCE سپتامبر یک روز بعد از تصمیم فدرال رزرو منتشر میشوند. طبق پیشبینی میانگین تحلیلگران، تورم سالانه PCE حدود ۳٫۶ درصد (در برابر ۳٫۴ درصد ماه قبل) و رشد سالانهشده فصل سوم حدود ۳٫۲ درصد برآورد شده است. اگر لحن فدرال رزرو در روز چهارشنبه آرامتر از انتظار باشد اما تورم پنجشنبه بالاتر از پیشبینی بیاید، واکنش اولیه بازار ممکن است تعدیل یا حتی برعکس شود.
PCE شاخص قیمت مخارج مصرف شخصی است و نسخه هسته آن غذا و انرژی را کنار میگذارد تا روند زیربنایی قیمتها واضحتر دیده شود. فدرال رزرو هدف ۲ درصدی خود را بر پایه PCE تعریف میکند و شاخص هسته را برای تشخیص پایداری فشار تورمی دنبال میکند. هنگام خواندن گزارش، عدد واقعی، پیشبینی بازار و رقم بازنگریشده ماه قبل را جدا از هم ببینید.
نرخ بهره فدرال رزرو دقیقاً چیست؟
آنچه در خبرها «نرخ بهره آمریکا» نامیده میشود، معمولاً محدوده هدف نرخ بهره وجوه فدرال (Federal Funds Rate) است؛ نرخی که بانکها برای قرضدادن شبانه ذخایر به یکدیگر از آن استفاده میکنند. کمیته بازار آزاد فدرال رزرو این محدوده را تعیین میکند و ابزارهای اجرایی بانک مرکزی کمک میکنند نرخ بازار نزدیک آن بماند. نرخ وام مسکن، بازده اوراق دهساله و سود سپردهها از این تصمیم اثر میپذیرند، اما دقیقاً برابر با آن نیستند.
هدف سیاست پولی آمریکا حداکثر اشتغال و ثبات قیمتهاست. افزایش نرخ، تأمین مالی را گرانتر میکند و میتواند تقاضا و تورم را کاهش دهد؛ کاهش نرخ در جهت عکس عمل میکند. آثار اقتصادی این تصمیمها بهتدریج و طی ماهها ظاهر میشوند، اما قیمت داراییهای مالی ممکن است در چند دقیقه به تغییر انتظارات واکنش نشان دهد.

«۲۵ واحد پایه» یعنی ۰٫۲۵ واحد درصد. افزایش نرخ از ۴ به ۴٫۲۵ درصد، افزایش ۲۵ واحد پایهای است، نه افزایش ۲۵ درصدی. همچنین کاهش نرخ بهره لزوماً به معنی آغاز خرید گسترده اوراق یا «تسهیل کمی» نیست؛ این دو ابزار جدا از هم هستند.
چرا انتظار بازار به اندازه خود تصمیم اهمیت دارد؟
فرض کنید بیشتر معاملهگران از قبل انتظار دارند نرخ ثابت بماند. اعلام همان تصمیم، اطلاعات تازه زیادی به بازار اضافه نمیکند. اما اگر در بیانیه یا کنفرانس خبری احتمال افزایشهای بعدی پررنگ شود، قیمتها ممکن است مانند زمان یک سیاست انقباضی واکنش نشان دهند؛ حتی با وجود ثابتماندن نرخ. بازارها به این حالت «توقف انقباضی» یا Hawkish Hold میگویند. این یک مثال تحلیلی است و پیشبینی نتیجه نشست اکتبر نیست.
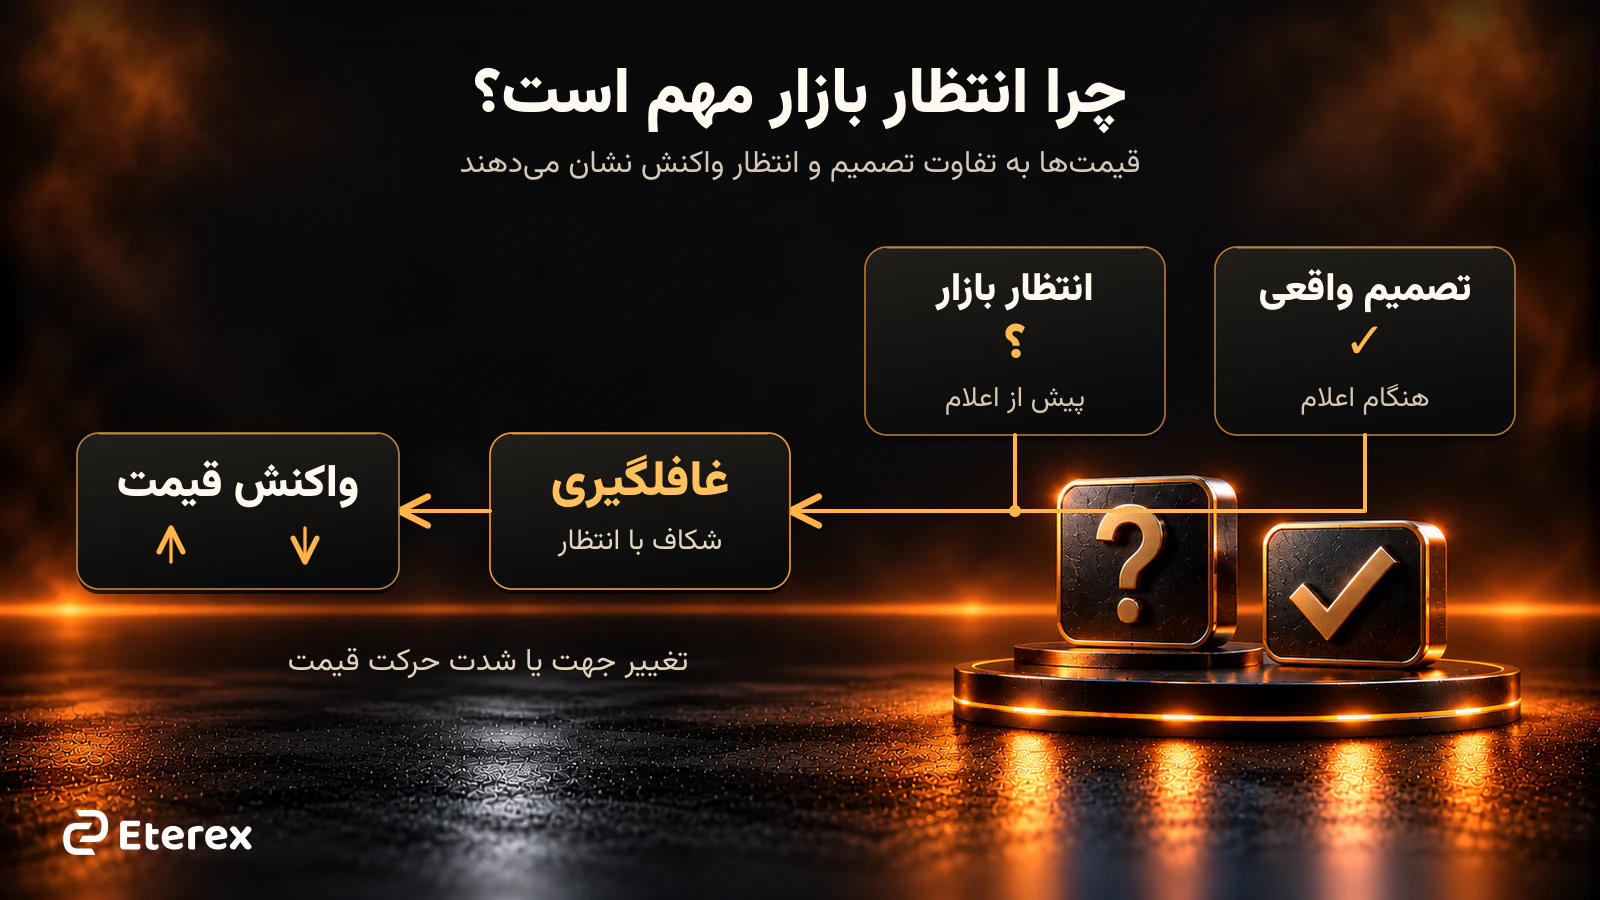
پژوهش برنانکی و کاتنر درباره بازار سهام نشان میدهد برای سنجش اثر تصمیم پولی باید بخش غیرمنتظره آن را جدا کرد. پژوهش اکتبر ۲۰۲۶ فدرال رزرو شیکاگو نیز نشان میدهد بازده اوراق، بازده سهام و نوسان ضمنی در روزهایی که فدرال رزرو پیام میدهد، بیش از روزهای عادی جابهجا میشوند و تغییر نااطمینانی درباره مسیر نرخ بهره در قیمت داراییها اثر دارد. به همین دلیل، تیتر «افزایش» یا «کاهش» نرخ بهتنهایی برای توضیح حرکت بازار کافی نیست.
کاهش نرخ هم همیشه خبر خوبی برای داراییهای پرریسک نیست. اگر کاهش نرخ به دلیل افت تورم باشد و رشد اقتصاد حفظ شود، معمولاً از بازارهای ریسکی حمایت میکند. اما اگر واکنشی به ضعف شدید اقتصاد باشد، نگرانی درباره سود شرکتها میتواند بر مزیت پول ارزانتر غلبه کند.
اثر نرخ بهره بر دلار و اوراق خزانه
وقتی بازده داراییهای دلاری نسبت به داراییهای مشابه در کشورهای دیگر جذابتر شود، تقاضا برای دلار میتواند افزایش پیدا کند. به همین دلیل، تفاوت مسیر سیاست پولی آمریکا و اروپا اهمیت دارد؛ بازار این هفته انتظار دارد بانک مرکزی اروپا نرخ سپرده را در ۲٫۵ درصد ثابت نگه دارد. با این حال، افزایش نرخ آمریکا همیشه به رشد دلار منجر نمیشود؛ ممکن است از قبل در قیمتها لحاظ شده باشد یا تصمیم بانکهای مرکزی دیگر جهت متفاوتی ایجاد کند.
در بازار اوراق با بهره ثابت، قیمت و بازده معمولاً در جهت مخالف حرکت میکنند. اگر اوراق موجود سالانه ۳ درصد سود (کوپن) بدهد و اوراق مشابه تازه با ۴ درصد عرضه شود، خریدار برای اوراق قدیمی قیمت کمتری میپردازد. پس «بالارفتن بازده اوراق» را نباید با «بالارفتن قیمت اوراق» یکی گرفت. کمیسیون بورس و اوراق بهادار آمریکا (SEC) هم توضیح میدهد که تضمین بازپرداخت اوراق دولتی، به معنی تضمین قیمت فروش آن پیش از سررسید نیست.
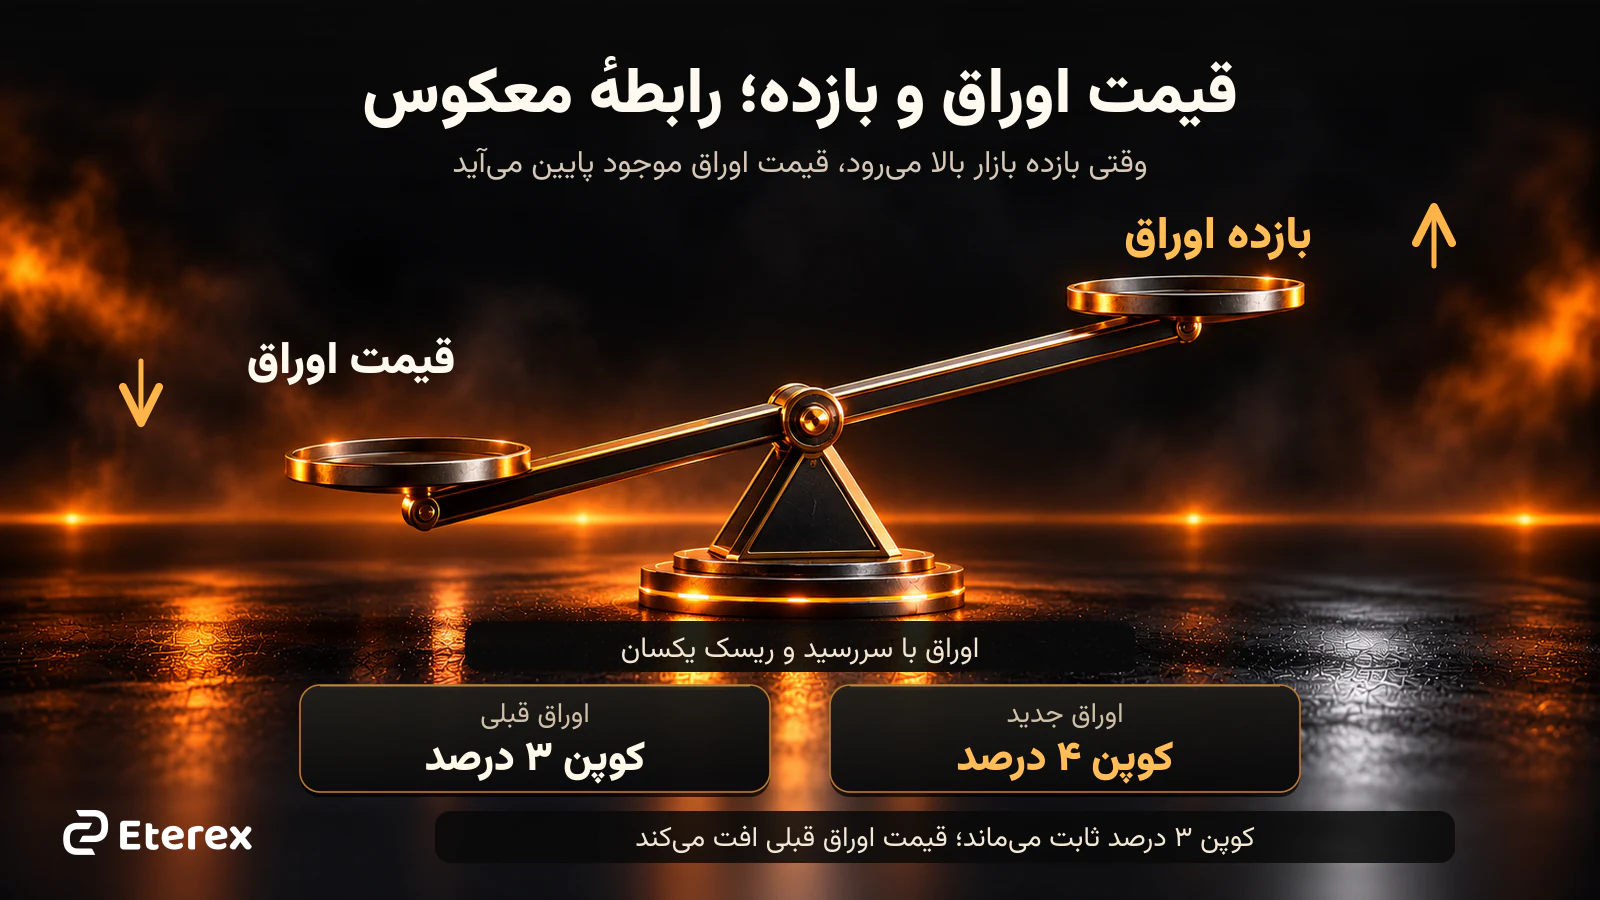
نرخ شبانه فدرال رزرو و بازده بلندمدت اوراق هم دو متغیر جدا هستند. بازده اوراق دهساله از انتظارات درباره رشد، تورم و نرخهای آینده اثر میگیرد؛ پس حتی با ثابتماندن نرخ سیاستی میتواند تغییر کند. واکنش بازده اوراق بعد از نشست نشان میدهد سرمایهگذاران پیام فدرال رزرو را چگونه تفسیر کردهاند.
اثر نرخ بهره بر قیمت طلا
طلا سود دورهای مانند کوپن اوراق یا سود سپرده ندارد. وقتی سرمایهگذار بتواند از داراییهای بهرهدار بازده جذابتری بگیرد، هزینه فرصت نگهداری طلا بالا میرود. شورای جهانی طلا این مسیر را یکی از عوامل فشار نرخهای بالاتر بر طلا میداند؛ اما تأکید میکند که تنها عامل نیست.
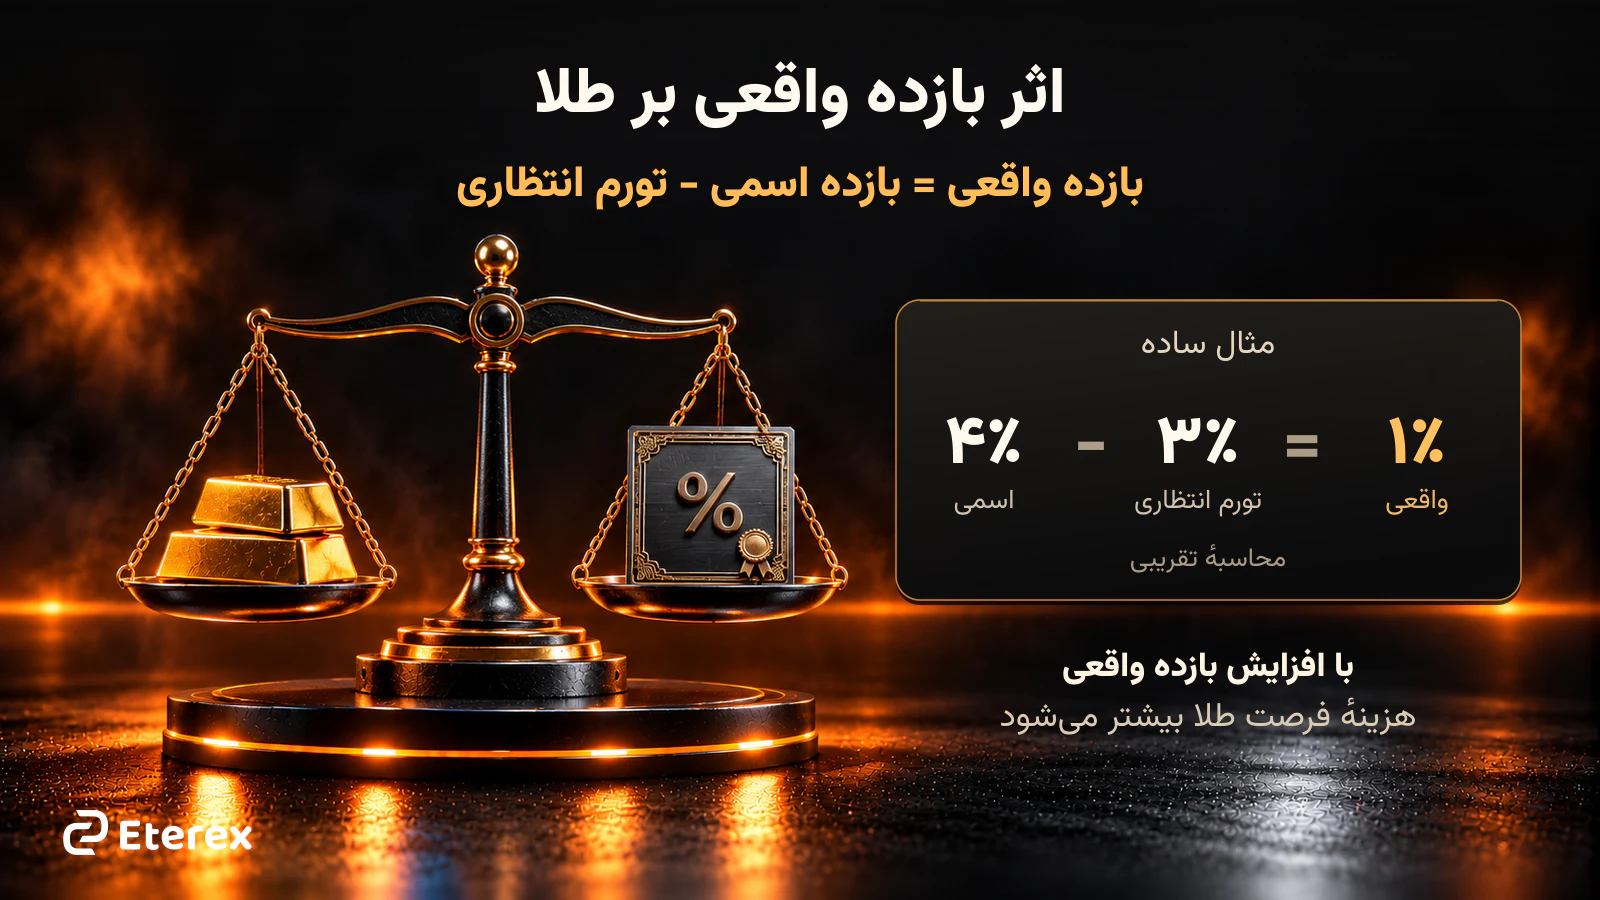
برای طلا، بازده واقعی مهمتر از نرخ اسمی است. بازده واقعی تقریباً برابر است با بازده اسمی منهای تورم مورد انتظار در همان افق زمانی. مثلاً اگر بازده اسمی یکساله ۴ درصد و تورم انتظاری ۳ درصد باشد، بازده واقعی حدود ۱ درصد است. اگر تورم انتظاری به ۲ درصد برسد و بازده اسمی ثابت بماند، بازده واقعی به ۲ درصد میرسد؛ یعنی بدون تغییر نرخ اسمی هم جذابیت داراییهای بهرهدار نسبت به طلا بیشتر شده است. پژوهش فدرال رزرو شیکاگو نیز نشان میدهد نرخ واقعی بلندمدت و بدبینی نسبت به آینده اقتصاد در توضیح قیمت طلا نقش دارند.
دادههای تاریخی شورای جهانی طلا برای دوره ۱۹۷۰ تا ۲۰۲۱ این تفاوت را بهخوبی نشان میدهد:
| وضعیت نرخ بهره آمریکا | میانگین بازده سالانه اسمی طلا | میانگین بازده سالانه واقعی طلا |
|---|---|---|
| نرخ در حال کاهش | ۶٫۸۶ درصد | ۴٫۳۳ درصد |
| نرخ ثابت | ۱۰٫۵۴ درصد | ۶٫۸۴ درصد |
| نرخ در حال افزایش | ۵٫۰۷ درصد | منفی ۱٫۳۴ درصد |
طبق همین دادهها، طلا در دورههای افزایش نرخ هم بهطور اسمی رشد داشته، اما بازده واقعی آن منفی شده است. تحلیل شورای جهانی طلا همچنین نشان میداد اثر منفی معنادار و بلندمدت بر طلا معمولاً وقتی دیده شده که نرخهای واقعی آمریکا از حدود ۲٫۵ درصد بالاتر رفتهاند. این آمار مربوط به گذشته است و تضمینی برای تکرار آن نیست.
از سوی دیگر، نگرانی از شرایط اقتصادی یا ژئوپلیتیک میتواند تقاضای طلا را تقویت کند و بخشی از فشار نرخهای بالاتر را خنثی کند. پس گزاره «افزایش نرخ بهره حتماً طلا را ارزان میکند» دقیق نیست و باید تغییر بازده واقعی، ارزش دلار و انگیزه تقاضای سرمایهگذاران را با هم دید. اگر میخواهید بدانید قیمت جهانی اونس چگونه به قیمت تومانی میرسد، مقاله قیمت طلای دیجیتال چگونه محاسبه میشود را بخوانید.
برای دنبالکردن قیمت طلا در کنار خبرهای فدرال رزرو، قیمت لحظهای پکس گلد (PAXG) را ببینید؛ هر توکن PAXG معادل یک اونس طلاست.

قیمت لحظهای پکس گلد (طلا)
PAXG / تومان
اثر نرخ بهره بر بیتکوین و بازار رمزارز
کمیاببودن عرضه بیتکوین به معنی مصونبودن قیمت آن از شرایط مالی نیست. پژوهش صندوق بینالمللی پول نشان میدهد یک عامل مشترک حدود ۸۰ درصد از تغییرات قیمت رمزارزها را توضیح میدهد و انقباض پولی آمریکا، از مسیر کاهش ریسکپذیری، این عامل را پایین میآورد؛ درست مانند اثری که بر سهام دارد. همین پژوهش، افزایش همبستگی بازار رمزارز با سهام را همزمان با ورود سرمایهگذاران نهادی بررسی کرده است.
پژوهش اوت ۲۰۲۶ فدرال رزرو شیکاگو نیز نشان میدهد حساسیت بیتکوین به بازده بازار سهام از حدود سال ۲۰۲۰ بهطور معناداری افزایش یافته است. نکته جالبتر اینکه پس از درنظرگرفتن شاخص گسترده سهام، ارتباط مستقل بیتکوین با شاخص فناوری نزدک کوچک و غیرمعنادار میشود. به بیان ساده، بیتکوین بیش از آنکه مثل یک «سهم فناوری» رفتار کند، به حالوهوای کلی بازار سهام و ریسکپذیری سرمایهگذاران حساس شده است.
این نتایج قانون ثابتی برای هر روز یا هر چرخه نیستند و بازار رمزارز میتواند تحت تأثیر عوامل خاص خود، مانند جریان صندوقهای ETF یا اخبار قانونگذاری، رفتار متفاوتی نشان دهد. در عمل، اگر بازار پیام نشست را به معنی ماندگاری بیشتر نرخهای بالا تفسیر کند، ریسکپذیری ممکن است محدود شود؛ اگر پیام ملایمتر از انتظار باشد، نتیجه میتواند متفاوت باشد. نمونهاش همین هفته است: بیتکوین در ۴ آبان، همزمان با کاهش ریسک معاملهگران پیش از نشست، به زیر ۸۰ هزار دلار برگشت.
برای فهم نقش دادههای تورمی، مقاله شاخص قیمت مصرفکننده (CPI) چیست را ببینید و اگر میخواهید رابطه بیتکوین با طلا و نفت را دقیقتر بررسی کنید، رابطه بیتکوین و طلا و نفت را بخوانید. سطوح تکنیکال بیتکوین در هفته فدرال رزرو را هم در تحلیل تکنیکال ارز دیجیتال امروز مرور کردهایم.

قیمت لحظهای بیتکوین
BTC / تومان
اثر نرخ بهره بر سهام جهانی
برای سهام، تصمیم پولی از چند مسیر عمل میکند: هزینه تأمین مالی شرکتها، تقاضای مشتریان و بازدهی که سرمایهگذار در ازای پذیرش ریسک انتظار دارد. پژوهش برنانکی و کاتنر نشان میدهد بخش مهمی از واکنش سهام به غافلگیریهای پولی، از تغییر «صرف ریسک» میآید؛ یعنی اگر سرمایهگذار نگهداری سهام را پرریسکتر ببیند، فقط در قیمت پایینتر حاضر به خرید است.
از منظر ارزشگذاری، با فرض ثابتبودن سودهای آینده، افزایش نرخ تنزیل ارزش امروز آن سودها را کم میکند. اما در دنیای واقعی سود مورد انتظار ثابت نمیماند. برای شرکتی با فروش رو به رشد، بهبود درآمد میتواند بخشی از فشار نرخ بالاتر را جبران کند؛ برای شرکتی با بدهی سنگین، گرانشدن تأمین مالی اثر مهمتری دارد. به همین دلیل، حرکت یک شاخص را نباید به همه شرکتها تعمیم داد و گزارش سود، ساختار بدهی و چشمانداز هر شرکت هم اهمیت دارد.
اگر بهجای انتخاب یک سهم میخواهید کل بازار سهام آمریکا را دنبال کنید، مقاله شاخص S&P 500 چیست را بخوانید. برای شرکتهای بزرگ فناوری هم راهنماهای خرید سهام انویدیا و خرید سهام اپل را آماده کردهایم.
قیمت لحظهای صندوق S&P 500
SPYB / تومان
اثر نرخ بهره بر نفت و تفاوت آن با طلا
نفت علاوه بر نقش مالی، کالای مصرفی ضروری برای اقتصاد است. اداره اطلاعات انرژی آمریکا (EIA) عرضه و تقاضای جهانی، رشد اقتصادی، تصمیمهای تولیدکنندگان و اختلال در عرضه را از عوامل اصلی قیمت نفت میداند. بنابراین رابطه نفت با نرخ بهره از رابطه ساده «نرخ بالا، قیمت پایین» پیچیدهتر است.
اگر نرخهای بالاتر رشد اقتصادی و تقاضای انرژی را کند کنند، فشار نزولی بر نفت ایجاد میشود؛ اما همزمان کاهش تولید یا اختلال در حملونقل میتواند عرضه را محدود کند و قیمت را بالا ببرد. شرایط این روزها نمونه همین وضعیت است: با وجود نرخ بهره بالا، نفت برنت به دلیل نگرانیهای عرضه بالای ۱۰۰ دلار مانده است. رابطه برعکس هم وجود دارد؛ نفت گرانتر تورم را بالا میبرد و میتواند فدرال رزرو را به سختگیری بیشتر وادار کند. جزئیات این عوامل را در چه عواملی بر قیمت نفت اثر میگذارند توضیح دادهایم.
قیمت نقدی و قیمت قراردادهای آتی نفت هم لزوماً برابر نیستند. طبق توضیح EIA، سطح موجودیها و انتظار از عرضه و تقاضای آینده بر فاصله این دو قیمت اثر میگذارد. همچنین قیمتی که در خبرها میخوانید اغلب مربوط به برنت است، در حالی که برخی ابزارها بر پایه WTI هستند (در این باره تفاوت نفت برنت و WTI را بخوانید). برای نمونه، توکن نفت خام CLETX در اتراکس بر پایه WTI است و دلیل تفاوت قیمت آن با نفت جهانی را در مقاله CLETX چیست توضیح دادهایم.
قیمت لحظهای نفت خام (بشکه)
CLETX / تومان
سناریوهای واکنش بازار به تصمیم فدرال رزرو
جدول زیر جمعبندی سازوکارهای بالاست. جهتها احتمالیاند و با فرض ثابتبودن سایر عوامل نوشته شدهاند؛ این جدول پیشبینی نتیجه نشست یا مسیر قطعی قیمتها نیست.
| پیام تازه نسبت به انتظار بازار | واکنش محتمل | عامل تعیینکننده |
|---|---|---|
| سختگیری بیشتر درباره تورم | حمایت از دلار؛ فشار بر طلا، سهام و رمزارز | شدت غافلگیری و تغییر بازده واقعی |
| نرخ ثابت با پیام ملایمتر از انتظار | امکان حمایت از طلا و داراییهای پرریسک | کاهش انتظار برای سختگیری آینده |
| سیاست آسانتر همراه با رشد قابلقبول | امکان بهبود سهام و رمزارز؛ حمایت احتمالی از نفت | حفظ سود شرکتها و تقاضای انرژی |
| سیاست آسانتر به دلیل ضعف شدید اقتصاد | امکان فشار بر سهام و نفت؛ واکنش متفاوت طلا | غلبه نگرانی رکود بر مزیت نرخ پایین |
| شوک عرضه انرژی همزمان با نشست | احتمال رشد نفت با وجود سیاست سختگیرانه | اندازه اختلال عرضه و اثر آن بر تورم |
تصمیم فدرال رزرو برای قیمتهای تومانی چه معنایی دارد؟
برای تبدیل تقریبی قیمت یک دارایی دلاری به تومان، قیمت دلاری را در نرخ تبدیل ضرب میکنیم. در بازاری که بر پایه تتر کار میکند، مبنای عملی قیمت دارایی به تتر و نرخ تتر به تومان است. این محاسبه پیش از لحاظکردن کارمزد و اختلاف قیمت خرید و فروش است.
فرض کنید قیمت جهانی یک دارایی ۵ درصد کاهش پیدا کند و همزمان نرخ تتر به تومان ۸ درصد افزایش یابد. حاصلضرب ۰٫۹۵ در ۱٫۰۸ برابر با ۱٫۰۲۶ است؛ یعنی ارزش تومانی دارایی حدود ۲٫۶ درصد بالا رفته است. اما اگر هر دو ۵ درصد افت کنند، حاصل ۰٫۹۰۲۵ میشود و افت تومانی حدود ۹٫۷۵ درصد خواهد بود. این اعداد کاملاً فرضی و فقط برای توضیح محاسبهاند.
بنابراین برای سرمایهگذار ایرانی، «افت دلاری» و «افت تومانی» دو نتیجه جدا هستند. حتی رشد شاخص جهانی دلار هم نرخ دلار یا تتر به تومان را بهصورت مکانیکی تعیین نمیکند. مقاله آیا دارایی دلاری از تورم محافظت میکند؟ این موضوع را برای تتر، طلا و سهام بررسی کرده است.
نوع ابزار هم اهمیت دارد. برای طلای فیزیکی عیار، وزن و هزینههای معامله مهم است و برای توکنهای مبتنی بر کالا یا سهام، مشخصات همان ابزار تعیین میکند قیمت مرجع چگونه به قیمت معامله منتقل شود. برای مقایسه گزینهها، مقایسه روشهای خرید طلا را ببینید.
بعد از اعلام تصمیم فدرال رزرو چه چیزهایی را بررسی کنیم؟
- محدوده نرخ: محدوده اعلامشده را با محدوده قبلی، یعنی ۳٫۷۵ تا ۴ درصد، مقایسه کنید.
- تفاوت با انتظار: ببینید تصمیم با انتظار غالب بازار، یعنی ثابتماندن نرخ، چه تفاوتی داشته است.
- متن بیانیه و کنفرانس خبری: تغییر در توصیف تورم، رشد و بازار کار و اشاره یا عدم اشاره به افزایش نرخ در آذر را دنبال کنید.
- رأی اعضا: مخالفت یک یا چند عضو با تصمیم میتواند نشانه اختلاف نظر درباره مسیر آینده باشد.
- واکنش دلار و اوراق: جهت شاخص دلار و بازده اوراق دوساله و دهساله نشان میدهد بازار پیام نشست را چگونه خوانده است.
- تغییر احتمالات FedWatch: ابزار FedWatch گروه CME احتمال تصمیمهای بعدی را از قیمت قراردادهای آتی استخراج میکند؛ نظرسنجی از اعضای فدرال رزرو نیست و با معاملات تغییر میکند.
- دادههای پنجشنبه: گزارش GDP و تورم PCE ممکن است برداشت اولیه بازار را تغییر دهد.
واکنش چند دقیقه اول را پایان قیمتگذاری ندانید. کنفرانس خبری و دادههای روزهای بعد، اطلاعات تازهای وارد بازار میکنند و ارزیابی اولیه ممکن است عوض شود.

در ساعتهای اعلام تصمیم و کنفرانس خبری، نوسان قیمت و اختلاف قیمت خرید و فروش میتواند ناگهان افزایش یابد. اگر معامله میکنید، حجم موقعیت را محدود کنید و بر اساس اولین تیتر خبری وارد معامله هیجانی نشوید.
جمعبندی: نرخ بهره فدرال رزرو را چگونه بخوانیم؟
نرخ بهره فدرال رزرو از مسیر هزینه پول، بازده واقعی، ارزش دلار و ریسکپذیری بر طلا، بیتکوین، سهام و نفت اثر میگذارد؛ اما در هر نشست، آنچه قیمتها را جابهجا میکند «تفاوت تصمیم با انتظار بازار» و پیام آن درباره آینده است. در نشست ۶ آبان، ثابتماندن نرخ محتملتر دانسته میشود؛ پس لحن بیانیه و کنفرانس خبری درباره نشست آذر، همراه با دادههای تورم و رشد پنجشنبه، نقش اصلی را در واکنش بازارها خواهند داشت.
در اتراکس میتوانید بیتکوین، توکنهای طلا، نفت و سهام جهانی را با تومان و در یک حساب دنبال و معامله کنید. مراحل خرید را در آموزش خرید توکنهای طلا، فلزات و انرژی و آموزش خرید سهام خارجی در ایران ببینید.
این مقاله آموزشی و تحلیلی است و توصیه خرید یا فروش هیچ دارایی نیست. اعداد بازار مربوط به زمان نگارشاند و ممکن است تغییر کرده باشند.
پرسشهای متداول درباره نرخ بهره فدرال رزرو
نتیجه نشست فدرال رزرو چه زمانی اعلام میشود؟
تصمیم نشست اکتبر ۲۰۲۶ چهارشنبه ۶ آبان ۱۴۰۵ ساعت ۲۱:۳۰ به وقت تهران اعلام میشود و کنفرانس خبری ساعت ۲۲:۰۰ آغاز میشود. نشست بعدی فدرال رزرو ۱۷ و ۱۸ آذر برگزار خواهد شد.
آیا نرخ بهره بالاتر همیشه بیتکوین را پایین میآورد؟
خیر. شواهد پژوهشی از حساسیت بازار رمزارز به شرایط پولی و ریسکپذیری حمایت میکنند، اما جهت واکنش در هر نشست به انتظارات قبلی و شرایط همان مقطع بستگی دارد. از یک تغییر نرخ نمیتوان درصد مشخصی برای افت بیتکوین به دست آورد.
آیا ثابتماندن نرخ بهره برای طلا خبر خوبی است؟
فقط با دانستن ثابتماندن نرخ نمیتوان نتیجه گرفت. اگر پیام فدرال رزرو سختگیرانهتر از انتظار باشد یا بازده واقعی افزایش یابد، طلا همچنان ممکن است تحت فشار قرار بگیرد. تقاضای سرمایهگذاری و ارزش دلار هم در نتیجه نهایی نقش دارند.
چرا بازار پیش از اعلام تصمیم حرکت میکند؟
قیمتها انتظارات سرمایهگذاران از آینده را منعکس میکنند. دادههای تورم و اشتغال یا اظهارنظر سیاستگذاران میتواند پیش از روز نشست، برداشت بازار از مسیر نرخها را تغییر دهد. نتیجه اعلامشده سپس با همین انتظار مقایسه میشود.
آیا در نشست اکتبر نمودار نقطهای جدید منتشر میشود؟
خیر. طبق تقویم رسمی ۲۰۲۶، نشست اکتبر با انتشار پیشبینیهای اقتصادی (SEP) همراه نیست. نشست بعدیِ دارای این پیشبینیها و نمودار نقطهای، ۱۷ و ۱۸ آذر (۸ و ۹ دسامبر) است.
برای سنجش سود و زیان در ایران، قیمت دلاری کافی است؟
خیر. باید تغییر نرخ تتر یا دلار به تومان و هزینههای معامله را هم لحاظ کرد. ممکن است افت قیمت جهانی با افزایش نرخ تبدیل جبران شود یا افت همزمان هر دو، زیان تومانی بزرگتری بسازد.
منابع
منابع زیر در ۵ آبان ۱۴۰۵ (۲۷ اکتبر ۲۰۲۶) بررسی شدهاند:
- فدرال رزرو: بیانیه تصمیم نرخ بهره، ۱۶ سپتامبر ۲۰۲۶
- فدرال رزرو: تقویم نشستهای کمیته بازار آزاد
- رویترز: نظرسنجی اقتصاددانان درباره نشست اکتبر و دسامبر، ۲۰ اکتبر ۲۰۲۶
- اداره تحلیل اقتصادی آمریکا: گزارش درآمد و مخارج شخصی اوت ۲۰۲۶
- اداره آمار کار آمریکا: تقویم انتشار آمار اکتبر ۲۰۲۶
- فدرال رزرو نیویورک: پژوهش برنانکی و کاتنر درباره واکنش سهام به سیاست پولی
- فدرال رزرو شیکاگو: پژوهش افزایش حساسیت بیتکوین به بازار سهام، اوت ۲۰۲۶
- فدرال رزرو شیکاگو: پژوهش ریسک سیاست پولی و قیمت داراییها، اکتبر ۲۰۲۶
- فدرال رزرو شیکاگو: پژوهش عوامل تعیینکننده قیمت طلا
- صندوق بینالمللی پول: چرخه رمزارز و سیاست پولی آمریکا، ۲۰۲۳
- شورای جهانی طلا: اثر نرخهای بهره بر فرصتها و ریسکهای طلا
- اداره اطلاعات انرژی آمریکا: عوامل مؤثر بر قیمت نفت
- گروه CME: ابزار FedWatch